Domain ivlp.de kaufen?
Wir ziehen mit dem Projekt
ivlp.de um.
Sind Sie am Kauf der Domain
ivlp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ivlp.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **

Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Diplomatie, Fachbücher von Paul WidmerNeue Kommunikationsformen und neue Akteure verändern die internationalen Beziehungen. Die Diplomatie dagegen hält wie kaum ein anderer Beruf die Tradition hoch. Wie bewältigt sie die neuen Herausforderungen? Dieses Handbuch gibt eine verbindliche Antwort darauf. Der Autor verfügt über langjährige Erfahrung als Diplomat, aber auch über enge Beziehungen zur akademischen Welt. Zum ersten Mal seit fünfzig Jahren wird die Praxis der Diplomatie im deutschen Sprachraum wieder umfassend dargestellt. Das Buch enthält unter anderem Kapitel zur Geschichte der Diplomatie, zum diplomatischen Recht, zur Public Diplomacy und E-Diplomatie, zum Aufbau von Aussenministerium und Vertragsnetz, zu den professionellen und charakterlichen Anforderungen an die Diplomaten, zur Sprache als Werkzeug der Diplomatie, zu den Eigenheiten der multilateralen Diplomatie und zu Seriösem und weniger Seriösem in der sogenannten Friedensdiplomatie.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
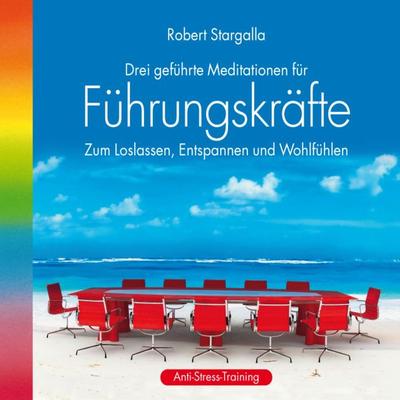
Führungskräfte: Drei geführte Meditationen für Führungskräfte - Robert Stargalla, Audio, 9783893215379Führungskräfte: Drei Geführte Meditationen Für Führungskräfte Von Robert Stargalla, Avita Media, 978-3-89321-537-9, Sprecher: Nicolaus Klein, Sprache: Deutsch17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Begegnung und Verständigung, Fachbücher von André Ritter15 Jahre seit der Gründung des Europäischen Instituts für interkulturelle und interreligiöse Forschung im Oktober 2004 sind Anlass genug, dankbar die bisherigen Erfahrungen und Einsichten unseres gemeinsamen Weges mit verschiedenen Projekten und Publikationen zu dokumentieren und das auf vielfältige Weise bisher Erreichte in einer Art Synopse zugleich kritisch zu reflektieren. Keineswegs zufällig sind es immer wieder hermeneutische Grundfragen im interreligiösen Dialog, die unsere Tätigkeit in Forschung und Lehre als Begegnung und Verständigung an jeweils unterschiedlichen Orten in Europa aufgeworfen hat. Darüber soll in und mit dieser Veröffentlichung Rechenschaft abgelegt werden. Auf diese Weise laden wir im Rahmen unserer Weg- und Lerngemeinschaft alle zum Gespräch ein, die mit uns über das Eigene im Fremden bzw. über das Fremde im Eigenen nachdenken wollen - unbeschadet der jeweiligen Herkunft, Kultur und Religion.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strategie Verständigung, Fachbücher von Christine von OertzenDas Buch "Strategie Verständigung" von Christine von Oertzen beleuchtet die Rolle einer länderübergreifenden weiblichen Bildungselite, die 1917 ins Leben gerufen wurde, um die Verständigung zwischen den Völkern zu fördern und gleichzeitig das eigene wissenschaftliche Fortkommen zu unterstützen. In einer Zeit, die von den Schrecken des Ersten Weltkriegs geprägt war, entstand ein akademisches Netzwerk, das sich der doppelten Mission verschrieb, über nationale Grenzen hinweg zu agieren. Die Autorin rekonstruiert, wie die Initiatorinnen der International Federation of University Women (IFUW) ihre Ziele trotz der schwierigen politischen und wirtschaftlichen Rahmenbedingungen der folgenden Jahrzehnte verfolgten. Besonders hervorgehoben wird die Zeit des Nationalsozialismus, in der die IFUW sich für die akademische Fluchthilfe von Kolleginnen aus Deutschland einsetzte. Dieses Fachbuch bietet einen tiefen Einblick in die Herausforderungen und Erfolge dieser bemerkenswerten Bewegung.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **

Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Internationale Psychoanalyse Band 16: Trieb, Trauma und Kultur, Fachbücher von Karsten MünchEinleitung Karsten Münch I Sexualität Trieb und Identität Sexualität - eine Standortbestimmung Nancy Kulish Polyphonien der Sexualität Debatten über Theorien, Debatten über Paradigmen Leticia Glocer Fiorini Der Mann, der ich versuche zu sein - das bin ich gar nicht Roberto D'Angelo II Trauma Zeugnis und Repräsentation Trauma und Repräsentation Lawrence J. Brown Die Verwendung von Abwehrschirmen über zwei Generationen Untersuchungen zur Psyche von Nazi-Tätern Dori Laub & Nanette Auerhahn Nachruf Dori Laub, MD (1937-2018) Nanette Auerhahn III Kunst Überwältigung und Negativität Die unheimliche Begegnung oder die Begegnung mit dem unheimlichen Anderen Die Identitätsarbeit und ihre Transformationen in Seefeuer: Vom Schiffbruch zum Weg ins Sein Giuseppina Antinucci Driven to re-member André Greens Verwendung des Negativen im Werk von Berlinde de Bruyckere Lesley Marks IV Klinische Praxis Psychose und analytische Therapie Eine komplexe Beziehung Franco De Masi Die Dissoziation von Körper und Psyche Rätsel, Abgründe und Sackgassen Riccardo Lombardi Beendigung und Wiederholung Die Auflösung des Rahmens Lucy LaFarge Weiterentwicklungen des Über-Ich-Konzepts in Bions Werk Joao Carlos Braga Anhang Herausgeber*innenbeirat Sachregister.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
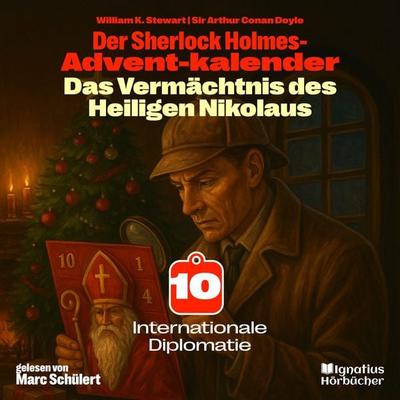
Internationale Diplomatie (Der Sherlock Holmes-Adventkalender: Das Vermächtnis des Heiligen Nikolaus, Folge 10) - Arthur Conan Doyle,William K.Internationale Diplomatie (der Sherlock Holmes-adventkalender: Das Vermächtnis Des Heiligen Nikolaus, Folge 10) Von Arthur Conan Doyle,william K. Stewart, Ignatius Hörbücher, 978-3-7119-4199-2, Sprecher: Marc Schülert, Sprache: Deutsch0,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diplomatie, Fachbücher von Paul WidmerNeue Kommunikationsformen und neue Akteure verändern die internationalen Beziehungen. Die Diplomatie dagegen hält wie kaum ein anderer Beruf die Tradition hoch. Wie bewältigt sie die neuen Herausforderungen? Dieses Handbuch gibt eine verbindliche Antwort darauf. Der Autor verfügt über langjährige Erfahrung als Diplomat, aber auch über enge Beziehungen zur akademischen Welt. Zum ersten Mal seit fünfzig Jahren wird die Praxis der Diplomatie im deutschen Sprachraum wieder umfassend dargestellt. Das Buch enthält unter anderem Kapitel zur Geschichte der Diplomatie, zum diplomatischen Recht, zur Public Diplomacy und E-Diplomatie, zum Aufbau von Aussenministerium und Vertragsnetz, zu den professionellen und charakterlichen Anforderungen an die Diplomaten, zur Sprache als Werkzeug der Diplomatie, zu den Eigenheiten der multilateralen Diplomatie und zu Seriösem und weniger Seriösem in der sogenannten Friedensdiplomatie.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Führungskräfte: Drei geführte Meditationen für Führungskräfte - Robert Stargalla, Audio, 9783893215379Führungskräfte: Drei Geführte Meditationen Für Führungskräfte Von Robert Stargalla, Avita Media, 978-3-89321-537-9, Sprecher: Nicolaus Klein, Sprache: Deutsch17,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
-
Wie hoch dürfen Nebeneinkünfte sein?
Wie hoch Nebeneinkünfte sein dürfen, hängt von verschiedenen Faktoren ab. In Deutschland gibt es für Abgeordnete des Bundestages eine gesetzliche Regelung, die besagt, dass Nebeneinkünfte bis zu einer Höhe von 1.000 Euro pro Monat nicht angezeigt werden müssen. Darüber hinaus müssen alle Nebeneinkünfte ab einer Höhe von 1.000 Euro pro Monat oder 10.000 Euro pro Jahr veröffentlicht werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die es ermöglichen, höhere Nebeneinkünfte zu erzielen. Letztendlich ist es wichtig, dass Transparenz und Offenlegung gewährleistet sind, um mögliche Interessenkonflikte zu vermeiden. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Begegnung und Verständigung, Fachbücher von André Ritter15 Jahre seit der Gründung des Europäischen Instituts für interkulturelle und interreligiöse Forschung im Oktober 2004 sind Anlass genug, dankbar die bisherigen Erfahrungen und Einsichten unseres gemeinsamen Weges mit verschiedenen Projekten und Publikationen zu dokumentieren und das auf vielfältige Weise bisher Erreichte in einer Art Synopse zugleich kritisch zu reflektieren. Keineswegs zufällig sind es immer wieder hermeneutische Grundfragen im interreligiösen Dialog, die unsere Tätigkeit in Forschung und Lehre als Begegnung und Verständigung an jeweils unterschiedlichen Orten in Europa aufgeworfen hat. Darüber soll in und mit dieser Veröffentlichung Rechenschaft abgelegt werden. Auf diese Weise laden wir im Rahmen unserer Weg- und Lerngemeinschaft alle zum Gespräch ein, die mit uns über das Eigene im Fremden bzw. über das Fremde im Eigenen nachdenken wollen - unbeschadet der jeweiligen Herkunft, Kultur und Religion.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Strategie Verständigung, Fachbücher von Christine von OertzenDas Buch "Strategie Verständigung" von Christine von Oertzen beleuchtet die Rolle einer länderübergreifenden weiblichen Bildungselite, die 1917 ins Leben gerufen wurde, um die Verständigung zwischen den Völkern zu fördern und gleichzeitig das eigene wissenschaftliche Fortkommen zu unterstützen. In einer Zeit, die von den Schrecken des Ersten Weltkriegs geprägt war, entstand ein akademisches Netzwerk, das sich der doppelten Mission verschrieb, über nationale Grenzen hinweg zu agieren. Die Autorin rekonstruiert, wie die Initiatorinnen der International Federation of University Women (IFUW) ihre Ziele trotz der schwierigen politischen und wirtschaftlichen Rahmenbedingungen der folgenden Jahrzehnte verfolgten. Besonders hervorgehoben wird die Zeit des Nationalsozialismus, in der die IFUW sich für die akademische Fluchthilfe von Kolleginnen aus Deutschland einsetzte. Dieses Fachbuch bietet einen tiefen Einblick in die Herausforderungen und Erfolge dieser bemerkenswerten Bewegung.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diplomatie der Aufarbeitung, Sachbücher von Jonathan KaplanDas Buch "Diplomatie der Aufarbeitung" von Jonathan Kaplan bietet eine tiefgehende Analyse der spezifischen Form der NS-Vergangenheitsbewältigung in der DDR. Es beleuchtet die Spannungen zwischen der Abgrenzung von der nationalsozialistischen Vergangenheit und der kontinuierlichen Auseinandersetzung der DDR-Führung mit den politischen Folgen des Dritten Reiches. Kaplan untersucht die Rolle des Ministeriums für Auswärtige Angelegenheiten der DDR (MfAA) und die Integration von Diplomaten mit unterschiedlichen politischen Erfahrungen, einschliesslich solcher mit jüdischer Herkunft. Durch die Betrachtung propagandistischer Massnahmen der DDR gegen Nazi- und Kriegsverbrecher in der Bundesrepublik wird ein differenziertes Bild der diplomatischen Strategien und der ideologischen Vorbedingungen dieser Zeit gezeichnet. Das Buch richtet sich an Leser, die sich für die Geschichte der DDR und die Aufarbeitung der nationalsozialistischen Vergangenheit interessieren.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feuerwehr Funktionsabzeichen Bayern Führungskräfte ÄrmelabzeichenDas Feuerwehr Funktionsabzeichen Bayern für Führungskräfte kennzeichnet die Führungsfunktionen innerhalb der Freiwilligen Feuerwehren in Bayern. Das gestickte Ärmelabzeichen ist für Kommandanten, stellvertretende Kommandanten sowie die Führungsdienstgrade der Kreis- und Stadtbrandinspektionen vorgesehen. Führungsfunktionen des Ärmelabzeichens Stellvertretender Kommandant Kommandant Kreis- / Stadtbrandmeister Kreis- / Stadtbrandinspektor Kreis- / Stadtbrandrat Ausführung des Funktionsabzeichens Stoffabzeichen mit Umrandung Gestickte Ausführung auf Filz Tressenstreifen entsprechend der jeweiligen Führungsfunktion Tressenbreiten: 5 x 30 mm (schmal) und 8 x 30 mm (breit) Passend für Dienstuniformen der Feuerwehr Bayern Trageweise Das Funktionsabzeichen wird am linken Unterärmel von Dienstjacke und Dienstmantel getragen. Der Ansatzpunkt befindet sich 100 mm oberhalb des Ärmelabschlusses.1,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.